PSP ADVOGADOS • CRÉDITO VALE
CONTRATO PARTICULAR DE CESSÃO DE DIREITO CREDITÓRIO E ASSESSORIA JURÍDICA PARA COMPENSAÇÃO DE TRIBUTOS FEDERAIS
Modelo Atualizado: PIS, COFINS, IRPJ, CSLL e Contribuições Previdenciárias (INSS - Lei nº 11.457/2007)
Pelo presente instrumento particular, de um lado:
PORTO MAR HOTEL E EVENTOS LTDA, pessoa jurídica de direito privado, inscrita no CNPJ sob o n.º 10.367.828/0001-36, com sede na AVENIDA CARLOS AUGUSTO GUIMARAES FILHO, 560 — ITAPERAPUAN - SEDE — PORTO SEGURO/BA, CEP 45810-000, neste ato representada por seu sócio-administrador ANDERSON GUILHERME DA SILVA QUARESMA, doravante denominada CONTRATANTE;
E, de outro lado:
ATLANTA BRASIL CAPITAL S.A., sociedade anônima de capital fechado, inscrita no CNPJ sob o n.º 34.817.400/0001-06, com escritório na Avenida Brigadeiro Faria Lima, n.º 1.811, Conj. 918, 9º andar, Jardim Paulistano, CEP 01452-001, São Paulo – SP, neste ato representada por seu Diretor-Presidente, DILSON PAULO OLIVEIRA PERES JUNIOR, doravante denominada CONTRATADA; e
Na qualidade de interveniente responsável pela prestação dos serviços jurídicos:
DILSON PERES JUNIOR SOCIEDADE INDIVIDUAL DE ADVOCACIA, sociedade individual de advocacia inscrita no CNPJ sob o n.º 57.455.391/0001-56 e na OAB/SP sob o n.º 56.505, com escritório na Al. Rio Negro, n.º 161, 17º andar, Conj. 1.701, Alphaville Industrial, CEP 06454-000, Barueri – SP, neste ato representada por seu titular DILSON PAULO OLIVEIRA PERES JUNIOR, doravante denominada INTERVENIENTE JURÍDICA.
CONTRATANTE, CONTRATADA e INTERVENIENTE JURÍDICA, conjuntamente, PARTES.
DISPOSIÇÕES PRELIMINARES
CONSIDERANDO QUE:
a) a CONTRATANTE apura mensalmente débitos relativos às contribuições ao PIS e à COFINS e aos tributos incidentes sobre a renda e o lucro, incluindo o IRPJ e a CSLL, nos termos da legislação tributária vigente, bem como débitos relativos às contribuições previdenciárias, observado o disposto no art. 26-A da Lei nº 11.457/2007;
b) a CONTRATANTE manifesta interesse em adquirir fração de direito creditório de natureza judicial, mediante operação estruturada pela CONTRATADA, com a finalidade de uma vez preenchidos os requisitos legais e regulamentares aplicáveis, utilizar o crédito adquirido para a quitação ou compensação de débitos tributários próprios;
c) a cessão de crédito, uma vez formalizada por instrumento juridicamente válido e observados os requisitos legais aplicáveis, transfere ao cessionário os direitos inerentes ao crédito cedido e seus respectivos acessórios, nos termos dos arts. 286 a 288 do Código Civil, podendo o cessionário suceder o cedente na relação processual, quando cabível, na forma do art. 778, § 1º, III, e § 2º, do Código de Processo Civil;
d) aperfeiçoada a cessão e observadas as formalidades necessárias à sua eficácia, o direito creditório cedido passará a integrar o patrimônio da CONTRATANTE, como ativo de sua titularidade, e que uma vez reconhecida a titularidade da CONTRATANTE sobre o direito creditório, e desde que presentes os requisitos legais e regulamentares pertinentes, o crédito poderá ser utilizado como uma das modalidades possíveis de aproveitamento para fins de compensação de débitos tributários próprios perante a Administração Tributária Federal, nos termos do art. 74 da Lei nº 9.430/1996;
e) de forma complementar e alternativa, o art. 100, § 11, da Constituição Federal, com a redação conferida pela Emenda Constitucional nº 113/2021, admite, observada a legislação do ente federativo devedor, a utilização de créditos líquidos e certos, próprios ou adquiridos de terceiros, reconhecidos pelo respectivo ente federativo ou decorrentes de decisão judicial transitada em julgado, para as finalidades previstas no referido dispositivo constitucional, inclusive para quitação de débitos parcelados ou inscritos em dívida ativa e para utilização no âmbito de transação resolutiva de litígio;
f) em razão do disposto no item anterior, as Partes ajustam que, quando juridicamente cabível e desde que preenchidos os requisitos legais e regulamentares aplicáveis, o direito creditório cedido ou o precatório dele decorrente poderá ser destinado à quitação, compensação ou liquidação de débitos perante o respectivo ente federativo devedor, inclusive mediante utilização em modalidade de transação tributária que admita expressamente essa forma de pagamento;
g) a INTERVENIENTE JURÍDICA é sociedade de advocacia com atuação especializada em direito tributário, possuindo experiência na assessoria jurídica, auditoria documental, análise de riscos, validação jurídica e acompanhamento de operações envolvendo créditos judiciais e sua utilização para fins tributários, inclusive nas esferas administrativa e judicial;
h) as Partes reconhecem que a utilização de créditos judiciais para fins de compensação ou quitação tributária está sujeita às normas legais e regulamentares vigentes e à análise dos órgãos competentes, declarando a CONTRATANTE estar ciente dos riscos inerentes à operação, inclusive da possibilidade de não homologação, não declaração, glosa ou rejeição da utilização do crédito, bem como dos procedimentos e mecanismos de solução previstos neste instrumento, aos quais expressamente anui;
i) o preço de cada cessão corresponderá a [80% (oitenta por cento)] do valor nominal dos tributos que constituirão o objeto da respectiva operação, com deságio e economia financeira líquida imediata de 20% (vinte por cento), observadas as condições comerciais e operacionais estabelecidas para cada cessão;
j) pelo interesse das Partes em manter a presente avença para as apurações tributárias mensais futuras da CONTRATANTE, as Partes poderão realizar novas operações de cessão, mediante solicitação e aprovação de cada operação, observados o preço de cessão, os créditos disponíveis, a elegibilidade dos débitos e as demais condições estabelecidas neste instrumento e nos respectivos documentos de fechamento.
Resolvem celebrar o presente Contrato, mediante as cláusulas seguintes.
1. OBJETO
1.1. O presente Contrato tem por objeto:
I – a cessão, pela CONTRATADA à CONTRATANTE, de frações do direito creditório judicial descrito na Cláusula 2, em volumes correspondentes às operações mensais aprovadas pelas PARTES; e
II – a prestação, pela INTERVENIENTE JURÍDICA, de serviços jurídicos relacionados à análise documental, formalização das cessões, habilitação processual, acompanhamento das compensações e adoção de medidas administrativas ou judiciais cabíveis, mediante contratação específica quando houver atuação extraordinária não abrangida por este instrumento.
1.2. Os serviços jurídicos abrangidos compreendem, conforme aplicável a cada operação:
a) análise jurídica e documental do direito creditório;
b) validação dos documentos necessários à cessão;
c) apoio na lavratura de escritura pública ou outro instrumento juridicamente adequado;
d) apoio na habilitação da CONTRATANTE nos autos do processo de origem;
e) acompanhamento das compensações administrativas;
f) análise de intimações e despachos relativos às compensações; e
g) orientação sobre medidas de defesa e regularização.
1.3. A INTERVENIENTE JURÍDICA atua em regime de obrigação de meio. Não há garantia de homologação das compensações, de aceitação de tese jurídica, de deferimento de habilitação, de celebração de transação tributária ou de aceitação de precatórios por órgão público.
1.4. Compete exclusivamente à CONTRATADA, como cedente, a titularidade, a disponibilidade e a cessão dos direitos creditórios, bem como as obrigações de recomposição previstas na Cláusula 6.
1.5. Compete exclusivamente à INTERVENIENTE JURÍDICA a prestação dos serviços jurídicos que lhe forem atribuídos.
2. DIREITO CREDITÓRIO E DECLARAÇÕES DA CONTRATADA
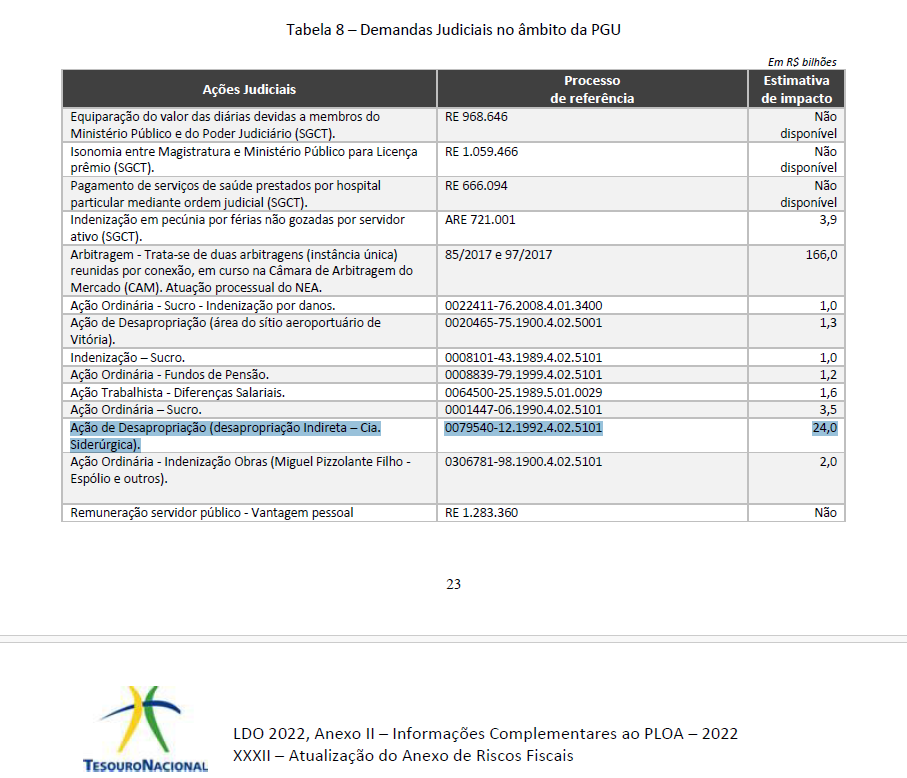
2.1. O direito creditório tem origem no Processo n.º 0079540-12.1992.4.02.5101/RJ, em trâmite perante a 2ª Vara Federal da Seção Judiciária do Estado do Rio de Janeiro, em fase de liquidação, do qual a CONTRATADA declara ser titular de fração.
2.2. A CONTRATADA nos termos do art. 295 do Código Civil declara e garante, na data de cada cessão, que:
a) é titular da fração cedida ou possui poderes suficientes para cedê-la;
b) a fração cedida existe e está individualizada ou é individualizável;
c) a fração cedida não foi anteriormente cedida, prometida, empenhada, penhorada ou onerada;
d) fornecerá os documentos necessários à verificação da cadeia dominial, origem, disponibilidade e titularidade do crédito; e
e) comunicará imediatamente qualquer fato que possa afetar a existência, disponibilidade ou utilização do direito creditório.
2.3. A responsabilidade da CONTRATADA pela existência do crédito não implica garantia de homologação da compensação, que depende da Administração Tributária, mas abrange vícios de titularidade, duplicidade de cessão, inexistência, indisponibilidade ou impedimento jurídico imputável à CONTRATADA.
2.4. A CONTRATADA obriga-se a não ceder, prometer ou onerar a terceiros, a qualquer tempo, a fração cedida à CONTRATANTE, garantindo a inexistência de cessão em duplicidade.
3. OPERAÇÕES MENSAIS, FORMALIZAÇÃO E APERFEIÇOAMENTO
3.1. Cada operação mensal dependerá de confirmação escrita da CONTRATANTE, contendo, no mínimo: período de apuração, espécie de tributo, valor nominal estimado, preço da cessão, data de pagamento, documentos necessários e volume de crédito a ser cedido.
3.2. A cessão será formalizada por escritura pública, conforme exigência do processo de origem e da legislação aplicável. A escritura poderá contemplar volume estimado para período subsequente, mas a transferência econômica ficará limitada ao volume efetivamente contratado e pago.
3.3. A cessão de cada parcela aperfeiçoar-se-á proporcionalmente ao pagamento correspondente, sem transferência definitiva do volume não pago. Caso a escritura contenha volume superior ao efetivamente pago, as PARTES deverão promover a retificação, aditamento ou retrocessão do excedente, conforme o instrumento utilizado e a orientação jurídica aplicável.
3.4. A CONTRATADA não poderá exigir pagamento por volume que não tenha sido documentalmente disponibilizado ou formalmente cedido, e a CONTRATANTE não poderá utilizar volume superior ao efetivamente contratado e pago.
3.5. A CONTRATADA deverá fornecer à CONTRATANTE, antes de cada operação, os documentos razoavelmente necessários à conferência da titularidade, disponibilidade, valor e inexistência de cessão anterior da fração creditória.
3.6. A confirmação de que trata a Cláusula 3.1 poderá ser formalizada por meio do Termo de Fechamento Individual de Operação, que integrará a documentação de cada operação mensal.
3.7. As PARTES reconhecem que a vigência continuada deste Contrato rege as condições gerais e comerciais da relação, mas a capacidade mensal de compensação fica estritamente limitada ao saldo do volume financeiro transferido pela respectiva Escritura Pública de Cessão. Uma vez atingido ou esgotado o montante total contemplado na escritura pública vigente, a realização de novas operações de compensação nos meses subsequentes dependerá da formalização de Termo Aditivo (ou Termo de Fechamento) e da lavratura de nova Escritura Pública de Cessão para a fração complementar de direito creditório, mantidas as mesmas condições comerciais deste instrumento.
4. RECORRÊNCIA, DOCUMENTOS E RESPONSABILIDADES OPERACIONAIS
4.1. O presente Contrato possui natureza continuada e poderá ser utilizado em operações mensais enquanto permanecer vigente. A recorrência não dispensa a confirmação individual de cada operação nem autoriza a CONTRATADA a alterar unilateralmente preço, volume, prazo ou condições.
4.2. A CONTRATANTE deverá fornecer, em prazo razoável, as informações fiscais e os documentos necessários à análise e à transmissão das declarações, responsabilizando-se pela veracidade, integridade e tempestividade dos dados que fornecer.
4.3. A CONTRATANTE continuará responsável pela apuração e escrituração de seus tributos e deverá revisar e aprovar as declarações antes de sua transmissão, salvo contratação expressa de serviço contábil específico.
5. PREÇO, COBRANÇA E PAGAMENTO
5.1. O preço de cada cessão será equivalente a [80% (oitenta por cento)] do valor nominal dos tributos objeto da respectiva operação, auferindo a CONTRATANTE uma economia financeira líquida imediata de 20% (vinte por cento) de deságio.
5.2. A CONTRATADA emitirá cobrança para cada operação mensal, por boleto bancário ou PIX, correspondente ao montante total das guias direcionadas à compensação no respectivo mês. A cobrança conterá demonstrativo simples indicando o período de apuração, os tributos compensados, o valor nominal total, o percentual de 80% e a data de vencimento.
5.3. Para operações relativas a PIS, COFINS e Contribuições Previdenciárias (INSS), o pagamento será realizado até o dia 19 (dezenove) do mês correspondente, salvo data diversa expressamente confirmada por escrito. Para IRPJ e CSLL, o pagamento ocorrerá até 5 (cinco) dias úteis antes do vencimento do tributo, salvo ajuste escrito diverso.
5.4. O pagamento somente terá efeito liberatório quando realizado na conta ou meio de cobrança indicado pela CONTRATADA no documento de cobrança. A CONTRATADA responderá por pagamentos direcionados a seus representantes ou plataforma por ela indicada.
5.5. O atraso sujeitará a CONTRATANTE à multa moratória de 10% (dez por cento), juros de mora de 1% (um por cento) ao mês, calculados pro rata die, e correção monetária pelo IPCA, sem cumulação com outro índice de correção sobre o mesmo período.
5.6. Antes de suspender os serviços ou declarar vencimento antecipado de valores, a CONTRATADA deverá notificar a CONTRATANTE e conceder prazo de 5 (cinco) dias úteis para purgação da mora, salvo risco comprovado de perda de prazo fiscal ou judicial.
5.7. Os honorários da INTERVENIENTE JURÍDICA serão suportados exclusivamente pela CONTRATADA, conforme ajuste próprio, não sendo devidos diretamente pela CONTRATANTE, salvo contratação específica e escrita assinada pela CONTRATANTE.
6. GLOSAS, NÃO HOMOLOGAÇÃO, INSUFICIÊNCIA E RECOMPOSIÇÃO
6.1. Para os fins deste Contrato, considera-se glosa qualquer não homologação, indeferimento, não reconhecimento, rejeição total ou parcial, limitação, exigência não atendida por responsabilidade da CONTRATADA, ou impossibilidade jurídica de utilização do direito creditório, desde que não decorra exclusivamente de ato, omissão ou informação incorreta da CONTRATANTE.
6.2. No que se refere aos créditos destinados à compensação de contribuições previdenciárias, a utilização do direito creditório estará sujeita aos requisitos e riscos específicos aplicáveis, devendo observar o disposto no art. 26-A da Lei nº 11.457/2007 e demais normas pertinentes, e abrangerá exclusivamente as contribuições a cargo da empresa que sejam legalmente passíveis de compensação.
6.3. A CONTRATANTE comunicará à CONTRATADA e à INTERVENIENTE JURÍDICA qualquer intimação, despacho, auto, decisão ou comunicação fiscal relativa à compensação no prazo de até 10 (dez) dias úteis de seu recebimento, sem que a perda desse prazo implique exoneração automática da CONTRATADA. A exoneração somente ocorrerá na medida do prejuízo efetivamente comprovado e causado pelo atraso.
6.4. Recebida a comunicação, a CONTRATADA e a INTERVENIENTE JURÍDICA deverão, em até 10 (dez) dias úteis, apresentar plano escrito de resposta, defesa, regularização ou recomposição, indicando responsáveis, documentos e prazos.
6.5. Esgotadas as vias de defesa administrativas e judiciais transitadas em julgado, tornando-se a glosa definitiva, ou se o crédito não puder ser utilizado por fato imputável à CONTRATADA, esta deverá promover a regularização integral do débito restabelecido correspondente à parcela glosada, compreendendo principal, multas de qualquer natureza, juros, encargo legal e honorários, exclusivamente mediante transação tributária com utilização de precatórios federais que atendam aos requisitos da Cláusula 7.3. As PARTES reconhecem que a recomposição não se dará por restituição do preço pago nem por pagamento em dinheiro à CONTRATANTE, e que a obrigação somente se considerará cumprida com a efetiva extinção ou amortização do débito, nos termos da Cláusula 7.7.
6.6. Havendo glosa parcial, a recomposição será proporcional ao valor não homologado, acrescida de multas, juros, encargos, honorários contábeis e despesas razoáveis diretamente comprovadas, quando imputáveis à CONTRATADA, nos termos do item 6.1, observada a forma prevista no item 6.4.
6.7. A CONTRATADA não poderá considerar quitada a obrigação de recomposição apenas pela apresentação de pedido de transação tributária. A obrigação somente será considerada cumprida quando houver efetiva extinção, redução definitiva ou regularização do passivo da CONTRATANTE no montante correspondente.
7. TRANSAÇÃO TRIBUTÁRIA E PRECATÓRIOS
7.1. Caso a compensação não seja homologada, a CONTRATADA poderá, com anuência da CONTRATANTE, conduzir ou custear as medidas necessárias por meio da INTERVENIENTE JURÍDICA. A celebração da transação dependerá da aceitação do órgão competente e das condições legais vigentes.
7.2. A CONTRATADA não garante que a União, suas autarquias ou fundações aceitarão determinada modalidade de transação, percentual de desconto, prazo, garantia ou precatório. A impossibilidade de celebração da transação não extingue a obrigação de recomposição prevista na Cláusula 6 quando o evento for imputável à CONTRATADA, nos termos do item 6.1, devendo buscar outra modalidade de transação disponível, por adesão ou individual, até a efetiva regularização do débito.
7.3. Se houver transação aceita, os precatórios utilizados na transação deverão:
a) ser devidos pela União, estar expedidos e decorrer de decisão transitada em julgado, com a cessão regularmente comunicada ao tribunal competente;
b) possuir titularidade e cadeia de transferência comprovadas;
c) estar livres de ônus, penhoras, cessões conflitantes e litígios de titularidade;
d) ser aceitos ou juridicamente aptos à utilização para amortização ou liquidação do saldo transacionado; e
e) possuir valor suficiente para cobrir o montante pactuado, incluindo encargos e despesas da operação.
7.4. A entrega ou disponibilização dos precatórios deverá ocorrer simultaneamente à formalização da retrocessão dos direitos creditórios glosados, quando essa retrocessão for juridicamente necessária, e nunca antes de a CONTRATADA comprovar a disponibilidade e a aptidão dos precatórios para a finalidade contratada.
7.5. A retrocessão será limitada aos direitos creditórios efetivamente glosados ou não admitidos e não implicará renúncia da CONTRATANTE aos valores de recomposição já vencidos, salvo quitação expressa e simultânea da obrigação correspondente.
7.6. A CONTRATADA responderá pela existência, titularidade e disponibilidade dos precatórios que oferecer. Se os precatórios forem recusados por vício de titularidade, indisponibilidade, insuficiência ou impedimento imputável à CONTRATADA, esta deverá substituir os precatórios por outros que atendam aos requisitos da Cláusula 7.3.
7.7. A obrigação de recomposição somente será considerada quitada quando a CONTRATANTE tiver efetivamente obtido a redução, amortização ou extinção do passivo correspondente.
7.8. Operada a retrocessão, os direitos creditórios retornarão à titularidade exclusiva da CONTRATADA, que responderá única e exclusivamente por sua administração ou rentabilização, sem que assista à CONTRATANTE qualquer direito ou pretensão sobre eles, ressalvados os valores de recomposição de que trata o item 7.5.
7.9. As PARTES declaram que a garantia desta operação se funda na higidez do direito creditório cedido e nos mecanismos de recomposição previstos nas Cláusulas 6 e 7, não havendo contratação de apólice de seguro garantia inclusa no preço, facultado à CONTRATANTE contratá-la autonomamente, às suas expensas.
7.10. Para fins de cumprimento da obrigação de recomposição prevista na Cláusula 6 e em atendimento aos requisitos desta Cláusula 7, a CONTRATADA apresenta e vincula, como fundo de garantia e liquidação (lastro fiduciário), o Precatório Federal (Crédito SOTAVE) originado no cumprimento de sentença nº 0004314-12.2010.4.01.3900 (5ª Vara Federal Cível da Seção Judiciária do Pará). Este direito creditório, de titularidade da CONTRATADA conforme Escritura Pública lavrada em 02/07/2026 no 3º Tabelionato de Notas de Goiânia/GO (Prot: 053205), possui valor histórico de R$ 46.700.000,00, atualizado para R$ 138.821.201,12 (cento e trinta e oito milhões, oitocentos e vinte e um mil, duzentos e um reais e doze centavos), valor este alocado para assegurar as operações estruturadas no âmbito deste instrumento.
8. RESPONSABILIDADE DA CONTRATANTE
8.1. A CONTRATANTE responderá por informações falsas, incompletas ou intempestivas que fornecer, bem como por atos praticados contra orientação jurídica expressa e documentada, desde que comprovado o nexo causal entre sua conduta e o prejuízo.
8.2. A CONTRATANTE deverá manter sua regularidade cadastral, fiscal e societária na medida exigida para os procedimentos de compensação ou transação, e deverá fornecer procurações e documentos necessários em tempo hábil.
8.3. Nenhuma limitação prevista nesta Cláusula afasta a responsabilidade da CONTRATADA por inexistência, duplicidade, vício de titularidade, cessão anterior, indisponibilidade ou irregularidade própria dos direitos creditórios.
9. PRAZO, RESILIÇÃO E EFEITOS
9.1. O Contrato vigorará por prazo indeterminado a partir da assinatura.
9.2. Qualquer Parte poderá resilir imotivadamente o Contrato mediante aviso escrito com antecedência mínima de 30 (trinta) dias. A resilição não prejudicará operações já aprovadas, direitos já cedidos, pagamentos devidos, medidas em curso nem as responsabilidades relativas a compensações realizadas durante a vigência.
9.3. A CONTRATADA poderá suspender novas operações em caso de inadimplemento não sanado após notificação. A suspensão não prejudicará a obrigação de tratar glosas ou eventos relativos a operações anteriores.
9.4. A responsabilidade da CONTRATADA por glosas, vícios, insuficiência ou indisponibilidade dos créditos subsistirá pelo prazo aplicável à constituição ou cobrança do crédito tributário relacionado à respectiva compensação, observado o limite máximo permitido pela legislação e sem prejuízo de prazos contratuais mais amplos quando válidos.
10. CONFIDENCIALIDADE E PROTEÇÃO DE INFORMAÇÕES
10.1. As PARTES manterão sigilo sobre o conteúdo deste Contrato, documentos, dados fiscais, comerciais, financeiros e jurídicos recebidos em razão da operação.
10.2. A divulgação será permitida quando exigida por lei, autoridade competente, órgão fiscalizador, juízo, auditoria, instituição financeira, seguradora, contador, advogado independente ou prestador necessário à execução do Contrato, desde que a divulgação seja limitada ao necessário e o destinatário seja informado sobre a confidencialidade.
10.3. As obrigações de sigilo permanecerão vigentes por 5 (cinco) anos após o término do Contrato, sem prejuízo do sigilo profissional aplicável à advocacia e da proteção de dados pessoais e empresariais.
10.4. As PARTES comprometem-se a tratar os dados pessoais recebidos em razão deste Contrato em conformidade com a Lei nº 13.709/2018 (LGPD), limitando o tratamento às finalidades da operação.
11. CONFLITO DE INTERESSES E INDEPENDÊNCIA PROFISSIONAL
11.1. A CONTRATANTE declara ter sido informada de que o titular da INTERVENIENTE JURÍDICA integra a administração da CONTRATADA.
11.2. A CONTRATANTE declara que teve oportunidade de consultar advogado independente antes de assinar este Contrato e que poderá fazê-lo a qualquer tempo.
11.3. A INTERVENIENTE JURÍDICA deverá preservar sua independência técnica, o sigilo profissional e os deveres éticos aplicáveis. A ciência e anuência da CONTRATANTE não afastam eventual dever legal ou ético de recusa, renúncia ou adoção de medidas necessárias diante de conflito efetivo.
11.4. Eventuais glosas, vícios ou insuficiência dos direitos creditórios são de responsabilidade exclusiva da CONTRATADA, não respondendo por eles a INTERVENIENTE JURÍDICA, seus sócios ou os profissionais que atuarem na operação. A recomposição será feita exclusivamente por transação tributária com utilização de precatórios, na forma das Cláusulas 6 e 7.
11.5. Ciente da circunstância descrita no item 11.1, a CONTRATANTE consente expressamente com a atuação da INTERVENIENTE JURÍDICA na operação, nos termos dos arts. 19 e 20 do Código de Ética e Disciplina da OAB.
12. DISPOSIÇÕES GERAIS
12.1. Este Contrato não cria sociedade, consórcio, joint venture, associação, representação comercial, mandato geral ou vínculo trabalhista entre as PARTES.
12.2. A tolerância de uma Parte não implicará renúncia, novação ou alteração contratual.
12.3. Qualquer alteração deverá ser feita por aditivo escrito e assinado pelas PARTES. Confirmações de operação mensal poderão ser feitas por e-mail corporativo ou plataforma indicada, desde que identifiquem claramente o volume, preço e condições.
12.4. As comunicações serão consideradas válidas quando enviadas aos endereços físicos ou eletrônicos indicados no preâmbulo ou posteriormente informados por escrito, mediante confirmação de recebimento ou outro meio que permita comprovar o envio e o conteúdo.
12.5. O presente instrumento, assinado pelas PARTES e por 2 (duas) testemunhas, poderá constituir título executivo extrajudicial quanto às obrigações certas, líquidas e exigíveis nele previstas, observada a legislação processual aplicável. Em assinatura eletrônica, as PARTES reconhecem a validade do meio utilizado e a possibilidade de dispensa das testemunhas quando a integridade do documento for conferida por provedor de assinatura, sem prejuízo da assinatura das testemunhas por cautela.
12.6. Se qualquer disposição for considerada inválida, as demais permanecerão em vigor, devendo as PARTES substituir a disposição inválida por outra que preserve, na maior medida possível, sua finalidade econômica e jurídica.
12.7. Este Contrato constitui o entendimento integral entre as PARTES quanto ao seu objeto e substitui quaisquer tratativas, propostas ou entendimentos anteriores, verbais ou escritos.
13. FORO
13.1. Fica eleito o Foro Central da Comarca de São Paulo, Estado de São Paulo, com renúncia a qualquer outro, por mais privilegiado que seja, ressalvadas as hipóteses de competência absoluta.
E, por estarem justas e contratadas, as PARTES assinam o presente Contrato, juntamente com 2 (duas) testemunhas.
São Paulo, 02 de outubro de 2026.
_________________________________________
Luiz Carlos Lopes Viana
CPF: 026.251.255-60
Testemunha 1 / Closer
_________________________________________
PORTO MAR HOTEL E EVENTOS LTDA
ANDERSON GUILHERME DA SILVA QUARESMA
_________________________________________
DILSON PERES JUNIOR SOCIEDADE INDIVIDUAL DE ADVOCACIA
DILSON PAULO OLIVEIRA PERES JUNIOR (OAB/SP 56.505)
INTERVENIENTE JURÍDICA — Pendente
_________________________________________
ATLANTA BRASIL CAPITAL S.A.
DILSON PAULO OLIVEIRA PERES JUNIOR (Diretor-Presidente)
CONTRATADA — Pendente
Assinatura Digital Registrada: -- | Carimbo de Tempo: --